Actualité · Facturation, échéances, relances et encaissements
Facturation électronique obligatoire : la feuille de route ADV des PME
Réception obligatoire dès septembre 2026, émission prévue en septembre 2027 pour les PME : la réforme impose de préparer bien plus qu’un format de facture. Données clients, plateforme agréée, interfaces ERP et traitement des anomalies : voici les chantiers à organiser côté ADV.
Rédaction Salesback · Publié le 28 octobre 2026 · 7 min de lecture
Relu par Gabriel
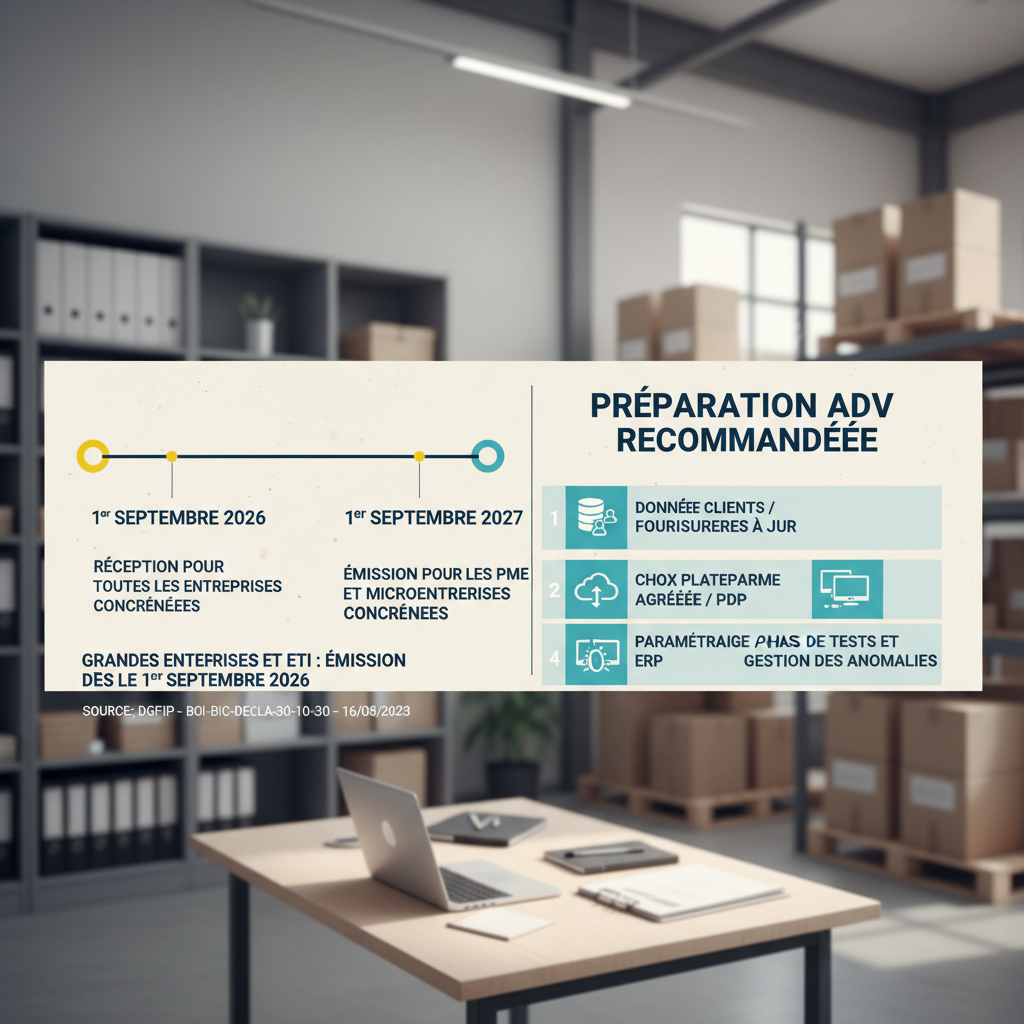
Deux échéances à distinguer pour votre PME
La facturation électronique obligatoire pour les PME ne se résume pas à remplacer un PDF. Elle modifie le circuit de transmission et de réception des factures. Pour l’administration des ventes, l’enjeu est de faire circuler les bonnes données, de traiter les anomalies et de conserver le lien entre commandes, livraisons, factures et encaissements.
Le calendrier présenté par la Direction générale des finances publiques distingue deux obligations : recevoir les factures électroniques et les émettre.
| Catégorie d’entreprise | Réception obligatoire | Émission obligatoire |
|---|---|---|
| Grandes entreprises et entreprises de taille intermédiaire | 1er septembre 2026 | 1er septembre 2026 |
| PME et microentreprises | 1er septembre 2026 | 1er septembre 2027 |
Ces dates s’appliquent aux entreprises et aux opérations entrant dans le champ de la réforme. Faites confirmer la catégorie de votre entreprise par votre direction financière ou votre expert-comptable.
À la date de veille du dossier, le 4 octobre 2026, l’échéance de réception du calendrier présenté est déjà passée. Pour une PME, la priorité est donc de vérifier que les factures électroniques des fournisseurs concernés peuvent effectivement être reçues et traitées. L’échéance d’émission de septembre 2027 ne dispense pas de ce premier chantier.
Source : DGFiP, « Facturation électronique », date de publication non précisée dans les éléments fournis, page officielle.
Quelles opérations sont concernées ?
Distinguer facturation électronique et e-reporting
La facturation électronique vise les achats et ventes de biens ou de prestations de services entre entreprises établies en France et assujetties à la TVA, pour les opérations entrant dans le champ de l’obligation.
Être assujetti à la TVA ne signifie pas nécessairement facturer cette taxe. Une entreprise bénéficiant de la franchise en base peut donc être concernée.
Les ventes aux particuliers et certaines opérations internationales relèvent d’un autre volet de la réforme : la transmission de données à l’administration, appelée e-reporting. Elles ne doivent pas être confondues avec le circuit de facturation électronique entre entreprises françaises.
Côté ADV, commencez par classer vos flux selon trois critères : le type de client, son pays d’établissement et la nature de l’opération. Faites ensuite valider leur traitement par la fonction comptable ou fiscale, notamment pour les opérations exonérées ou particulières. Cette cartographie est un outil de préparation, pas une qualification fiscale à effectuer seul.
Un PDF envoyé par courriel ne suffit pas
Une facture électronique au sens de la réforme comporte des données structurées et emprunte le circuit prévu, faisant intervenir une plateforme agréée. L’envoi d’un simple PDF par courriel ne suffit donc pas à remplir l’obligation.
Votre ERP peut rester l’outil de préparation des factures. La question est de savoir comment ses données rejoignent la plateforme retenue, puis comment les informations de traitement reviennent aux équipes. Changer de logiciel n’est pas un préalable à décider sans avoir examiné ces possibilités.
Source : DGFiP, « Facturation électronique », date de publication non précisée dans les éléments fournis, page officielle.
Quatre chantiers pour préparer votre ADV
Les actions suivantes sont des recommandations d’organisation. Elles ne constituent pas une liste exhaustive des exigences réglementaires.
1. Fiabiliser les données clients
Commencez par les comptes actifs et les clients facturés régulièrement. Vérifiez les identifiants d’entreprise, les raisons sociales, les adresses de facturation et les informations fiscales utiles. Repérez les doublons et distinguez les établissements des entités juridiques auxquelles ils sont rattachés.
Séparez deux catégories d’informations :
- Les données nécessaires à la conformité et à l’acheminement, à confirmer avec la comptabilité et la plateforme.
- Les données nécessaires au traitement chez le client, comme une référence de commande, un justificatif de livraison ou le contact chargé des litiges.
Une facture peut être transmise correctement tout en restant bloquée chez le client parce qu’une référence attendue manque. La qualité du référentiel doit donc couvrir aussi les conditions de traitement commercial.
Pour chaque anomalie, désignez un responsable et une date de correction. Prévoyez également une règle de création des nouveaux comptes : nettoyer les données une seule fois ne suffit pas si les mêmes erreurs réapparaissent.
2. Choisir ou réexaminer votre plateforme agréée
Si votre PME a déjà retenu une plateforme pour la réception, vérifiez qu’elle couvre aussi vos besoins d’émission. Sinon, clarifiez en priorité votre dispositif de réception et vérifiez le statut d’agrément du prestataire auprès de la DGFiP.
Demandez une démonstration sur vos cas d’usage : factures clients et fournisseurs, avoirs, pièces jointes, clients multiétablissements et anomalies de transmission.
Ne limitez pas l’évaluation à l’envoi réussi d’une facture. Posez aussi des questions pratiques :
- Qui reçoit l’alerte lorsqu’une facture rencontre une anomalie ?
- L’ADV peut-elle comprendre le motif et suivre la correction ?
- Quelles informations remontent dans l’ERP ?
- Comment récupérez-vous les données et l’historique si vous changez de prestataire ?
Ces critères relèvent du choix de votre organisation et de votre service, pas tous d’obligations réglementaires.
3. Vérifier les interfaces avec l’ERP
Cartographiez le parcours d’une facture : commande, livraison, émission, transmission, suivi et rapprochement avec le règlement. À chaque étape, identifiez l’outil qui détient l’information et celui qui doit la recevoir.
Demandez à votre éditeur ou intégrateur de documenter la correspondance entre les champs de l’ERP et ceux attendus par la plateforme. Faites préciser les données manquantes, les ressaisies éventuelles et le traitement des erreurs.
Préparez aussi une procédure de reprise après incident. Elle doit permettre de savoir ce qui a déjà été transmis, ce qui reste à traiter et qui autorise une nouvelle tentative, sans créer de doublons ni contourner le circuit réglementaire.
4. Tester les corrections, pas seulement l’envoi
Un test utile ne s’arrête pas au départ de la facture. Il vérifie que les équipes savent retrouver son état de traitement, comprendre une anomalie et intervenir.
Préparez des scénarios représentatifs : facture standard, avoir, donnée client incorrecte, référence de commande attendue mais absente et interruption d’interface. Distinguez les anomalies techniques des blocages commerciaux : leur traitement ne relève pas nécessairement du même interlocuteur.
Pour chaque scénario, consignez le résultat attendu, le résultat obtenu et le responsable de la correction.
Enfin, une facture transmise n’est pas une facture payée. Le suivi technique ne remplace ni la surveillance des échéances, ni les relances, ni le rapprochement des encaissements.
Checklist PME : responsables et livrables
Cette répartition est à adapter à votre structure. Une même personne peut assurer plusieurs rôles, mais chaque action doit conserver un responsable identifié.
| Action | Responsable proposé | Livrable attendu |
|---|---|---|
| Confirmer les opérations concernées et les échéances | Direction financière ou expert-comptable | Cartographie des flux validée |
| Vérifier la réception des factures fournisseurs | Comptabilité fournisseurs et informatique | Test de réception et anomalies documentés |
| Fiabiliser les données clients | ADV, avec appui comptable | Référentiel corrigé et règles de création des comptes |
| Choisir ou réexaminer la plateforme | Direction financière et informatique | Agrément vérifié et périmètre de service documenté |
| Préparer les échanges avec l’ERP | Informatique, éditeur ou intégrateur | Correspondance des champs et procédure de reprise |
| Tester factures, avoirs et anomalies | ADV et comptabilité | Cahier de recette et suivi des corrections |
| Organiser le traitement quotidien | Responsable ADV | Procédure précisant qui intervient et quand |
| Relier facturation et encaissements | ADV, comptabilité et trésorerie | Suivi partagé des anomalies, échéances et règlements |
FAQ : facturation électronique obligatoire en PME
Une PME peut-elle attendre septembre 2027 pour se préparer ?
Non. Le calendrier présenté par la DGFiP prévoit la réception obligatoire dès le 1er septembre 2026 pour toutes les tailles d’entreprise concernées. Le 1er septembre 2027 correspond à l’échéance d’émission des PME et microentreprises. Il faut donc distinguer ces deux capacités opérationnelles.
Une entreprise en franchise en base de TVA est-elle exclue ?
Non, pas du seul fait de la franchise en base. L’assujettissement à la TVA et la facturation effective de cette taxe sont deux notions distinctes. Le traitement applicable dépend également des opérations réalisées.
Un PDF envoyé par courriel constitue-t-il une facture électronique conforme ?
Pas à lui seul. Pour les opérations concernées, la réforme impose un circuit de transmission et des données structurées. Le seul envoi d’un PDF par messagerie ne répond pas à cette obligation.
Source des réponses : DGFiP, « Facturation électronique », date de publication non précisée dans les éléments fournis, page officielle.
À retenir
- Pour les PME concernées, le calendrier distingue la réception au 1er septembre 2026 et l’émission au 1er septembre 2027.
- La qualification des opérations doit précéder le paramétrage des outils.
- Un simple PDF envoyé par courriel ne suffit pas à remplir l’obligation.
- Les tests doivent couvrir les anomalies, les corrections et les échanges avec l’ERP.
- Le suivi des factures doit rester relié aux échéances, aux litiges et aux encaissements.
Par où commencer maintenant ?
Réunissez l’ADV, la comptabilité et votre interlocuteur informatique autour de trois documents : une facture client courante, une facture fournisseur reçue et un avoir. Suivez leur parcours réel. Notez les données manquantes, les ressaisies et les étapes sans responsable identifié.
Vous obtiendrez une première liste d’actions à hiérarchiser : vérifier la réception, fiabiliser les données, puis tester l’émission et le traitement des anomalies. Le choix d’une plateforme ne remplace pas ce travail d’organisation.
Salesback, marque d’externalisation de l’administration des ventes opérée par ARTIALYS, intervient sur la chaîne allant de la commande au suivi des encaissements. Ce périmètre opérationnel est complémentaire du travail de votre expert-comptable et de vos prestataires techniques.
Vous souhaitez clarifier qui fait quoi dans le suivi des factures, des litiges et des règlements ? Échangez avec Salesback sur votre organisation ADV.
Sources et références
- Facturation électronique - Direction générale des finances publiques (DGFiP)
Affirmation étayée : Source officielle fournie pour le calendrier de réception et d’émission, le champ de la réforme et les principes de facturation électronique. Contenu actuel, titre exact et date à contrôler directement sur la page.
- Facturation électronique - Direction générale des finances publiques (DGFiP)
Affirmation étayée : Source officielle fournie dans le brief pour le calendrier, le périmètre de la réforme et le circuit de facturation électronique. Contenu, titre exact et actualité des informations à vérifier avant diffusion.
À lire ensuite
ERP, CRM, automatisation : qui fait quoi dans votre ADV ?
Un ERP, un CRM et une automatisation ne répondent pas au même besoin. Pour les comparer, partez du travail à accomplir : quelle information doit faire foi, quelle action peut être déclenchée et qui reprend le dossier lorsqu’une exception bloque la vente ?
Lire la suite →Tableau de bord ADV : quatre indicateurs qui déclenchent une décision
Un délai s’allonge, une correction revient, une facture reste impayée : que décidez-vous ensuite ? Voici quatre indicateurs ADV à définir avec leurs données, leurs limites et les actions à déclencher.
Lire la suite →Recruter un assistant ADV ou externaliser : la grille de décision
Comparer un salaire à un devis ne suffit pas pour choisir votre organisation ADV. Missions, coordination, continuité et budget : voici une grille pour examiner le recrutement et l’externalisation sur un périmètre commun, sans oublier l’option mixte.
Lire la suite →