Actualité · Facturation, échéances, relances et encaissements
Facturation électronique : les contrôles ADV pour prévenir les blocages
Une donnée client à corriger, un échange entre outils à tester, un rejet sans responsable identifié : la préparation ne se limite pas au logiciel. Voici les contrôles ADV à organiser, de la commande au suivi de la facture, pour repérer les difficultés avant qu’elles ne perturbent votre facturation.
Rédaction Salesback · Publié le 6 octobre 2026 · 5 min de lecture
Relu par Gabriel
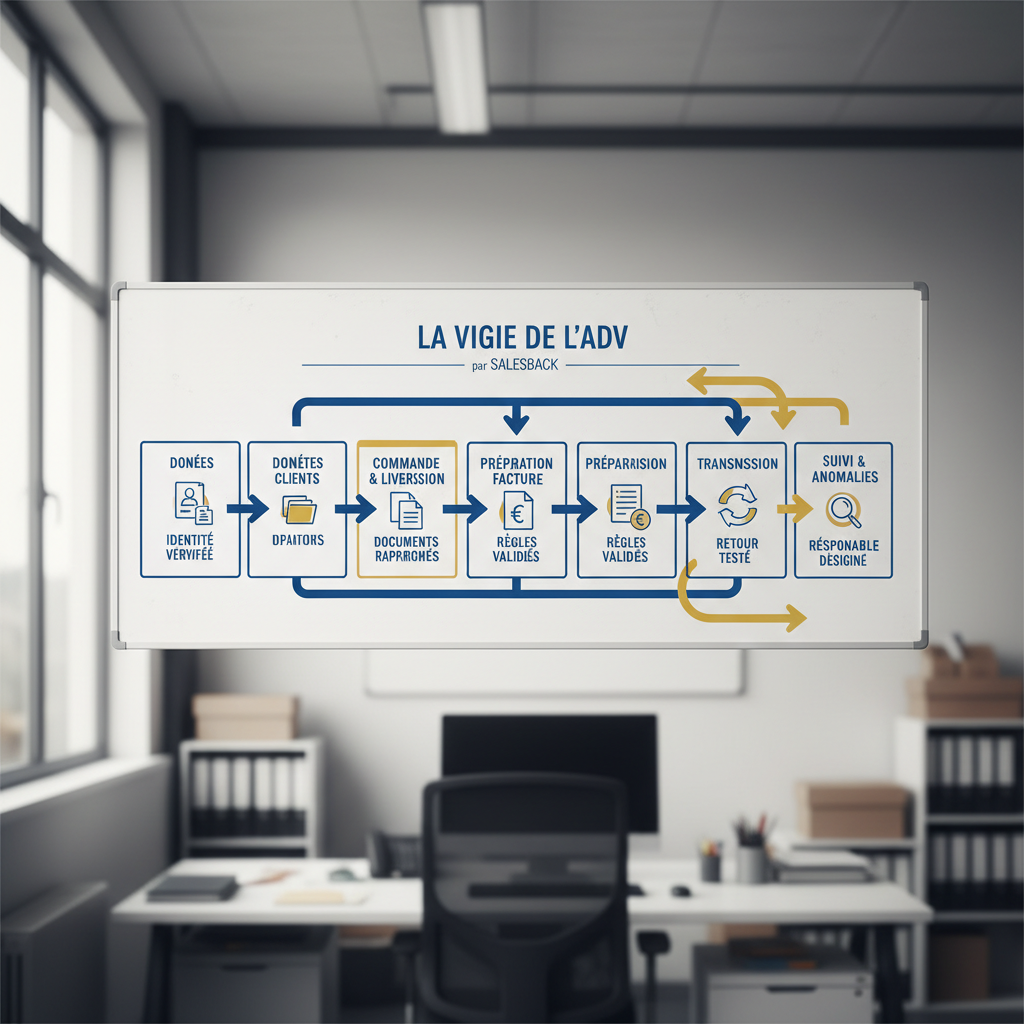
Préparer le circuit de facturation, pas seulement l’outil
Votre outil peut être prêt sans que votre processus de facturation le soit. Avant de transmettre une facture, pouvez-vous identifier sans ambiguïté l’entité cliente, retrouver les références attendues et vérifier la cohérence avec la commande et la livraison ? En cas d’anomalie, savez-vous qui intervient ?
Le sujet signalé par Lyon-Entreprises dans la veille éditoriale invite à examiner ces points de friction. Pour l’ADV, la démarche consiste à suivre le parcours d’une facture et à contrôler chaque passage de relais : commerce, ADV, finance, informatique et client.
La checklist ci-dessous propose des bonnes pratiques opérationnelles. Elle ne constitue pas une liste de mentions légalement obligatoires ni une validation de conformité. Le calendrier et les exigences réglementaires applicables à votre entreprise restent à confirmer à partir de sources officielles à jour.
Les contrôles ADV à organiser avant le déploiement
Fiabiliser les données clients à leur source
Commencez par les fiches clients utilisées pour facturer. Vérifiez que la dénomination, l’adresse de facturation et les identifiants nécessaires à votre circuit correspondent à la bonne entité juridique. Repérez les doublons et distinguez, lorsque votre organisation le nécessite, le client donneur d’ordre, le destinataire de la livraison et l’entité facturée.
L’objectif n’est pas de multiplier les champs. Il est de savoir quelle donnée fait référence, qui peut la modifier et comment une correction se propage entre vos outils.
Séparer exigences réglementaires et demandes du client
Une référence de commande, un code service ou une pièce justificative peuvent être attendus dans le processus d’achat de votre client. Ne les présentez pas pour autant comme des obligations légales universelles.
Documentez séparément les mentions réglementaires à valider avec la finance et les informations attendues selon les contrats ou les procédures clients. Cette distinction aide l’ADV à comprendre pourquoi une information est demandée et auprès de qui la récupérer.
Attribuer chaque contrôle à un responsable
Le tableau suivant est une base de travail à adapter à votre organisation. Les responsabilités proposées doivent être confirmées en interne.
| Point à contrôler | Risque à prévenir | Responsable proposé | Action corrective |
|---|---|---|---|
| Entité juridique et coordonnées de facturation | Facturation adressée à la mauvaise entité | ADV, avec le commerce | Faire confirmer les données et corriger la fiche de référence |
| Doublons dans la base clients | Utilisation de données contradictoires | Responsable des données clients | Définir une fiche de référence et encadrer la création de nouveaux comptes |
| Références attendues par le client | Contestation ou traitement retardé chez le client | ADV, avec l’interlocuteur achats | Recueillir les références dès la commande et documenter les exceptions |
| Cohérence commande, livraison et facture | Litige sur les quantités, les prix ou le périmètre facturé | ADV, avec la logistique et le commerce | Rapprocher les documents avant émission et traiter les écarts |
| Règles de calcul et données fiscales | Anomalie de montant ou de traitement fiscal | Finance ou comptabilité | Faire valider les règles et leurs paramètres dans les outils |
| Transmission entre outils et remontée des statuts | Facture sans suivi exploitable | Informatique, avec l’ADV | Tester le parcours complet et prévoir une alerte en cas d’échec |
| Traitement des anomalies et corrections | Facture laissée en attente ou nouvelle émission non maîtrisée | ADV, avec la finance | Désigner un responsable, tracer la correction et vérifier son résultat |
Tester les échanges jusqu’au retour d’information
Un test utile ne s’arrête pas à la création de la facture dans l’ERP. Vérifiez aussi ce que reçoit le système suivant, puis l’information qui revient à l’équipe chargée du suivi.
Construisez un jeu d’essai représentatif de votre activité : facture simple, livraison partielle, avoir, référence client absente ou donnée volontairement incorrecte. Utilisez un environnement de test adapté, sans créer de documents réels par erreur.
Pour chaque scénario, consignez :
- le résultat attendu et le résultat observé ;
- les données effectivement transmises ;
- le message ou le statut disponible en retour ;
- la personne capable de comprendre et de traiter l’anomalie ;
- la preuve que la correction a permis de poursuivre le circuit.
Les intitulés de statuts et les modalités de correction doivent être validés avec vos prestataires et votre équipe finance. Ne supposez pas qu’un même libellé a le même sens dans tous les outils.
Prévoir le traitement des rejets avant qu’ils surviennent
Distinguer incident technique et désaccord commercial
Une transmission en échec, une donnée signalée comme incorrecte et une contestation du client ne se traitent pas nécessairement de la même façon. Votre procédure doit permettre de qualifier l’événement avant d’agir.
Prévoyez un suivi partagé indiquant la facture concernée, le message reçu, la cause identifiée, le responsable, la prochaine action et sa date cible. Conservez également la trace du résultat après correction.
Évitez de recréer ou de renvoyer une facture sans vérifier son état et la procédure applicable. Faites valider par la finance les actions autorisées selon le cas, notamment lorsqu’une correction concerne un document déjà émis.
Relier le suivi de facturation aux relances
Avant de relancer un paiement, donnez à l’équipe accès aux anomalies de transmission et aux litiges connus. Elle pourra ainsi adapter son action : résoudre un problème de circuit, obtenir une information manquante ou engager une relance commerciale appropriée.
FAQ : les questions à trancher dans votre préparation
Quel calendrier s’applique à une PME ?
Les sources fournies ne permettent pas ici de confirmer les échéances applicables. Avant de fixer votre planning, faites vérifier le calendrier officiel selon la taille et la situation de votre entreprise, en distinguant les différents volets de la réforme. Les dates devront être documentées avant publication de ce dossier.
Quelles données clients faut-il contrôler ?
Commencez par l’identité de l’entité facturée, ses coordonnées et les références utilisées dans votre circuit. Faites ensuite valider les champs réglementaires et techniques effectivement requis pour vos opérations. Cette checklist ne remplace pas cette validation.
Que faire lorsqu’une facture est rejetée ?
Relevez le message exact, identifiez l’étape concernée et attribuez le traitement à un responsable. Corrigez la cause selon la procédure validée, puis contrôlez le résultat. Une action lancée ne suffit pas à démontrer que l’incident est résolu.
Votre prochaine étape : suivre une facture de bout en bout
Réunissez l’ADV, la finance et l’informatique autour d’un parcours représentatif de votre activité. Pour chaque étape, identifiez la donnée utilisée, le contrôle réalisé, le retour attendu et le responsable en cas d’écart. Vous disposerez ainsi d’une liste d’actions concrètes, plutôt que d’un simple constat de préparation technique.
Vous souhaitez clarifier la répartition des tâches entre commande, facturation, relances et suivi des encaissements ? Échangez avec Salesback sur votre organisation ADV.
Source de veille
Lyon-Entreprises, « Facturation électronique : les erreurs qui risquent de bloquer vos ventes dès le déploiement », date de publication non fournie. Référence transmise dans le brief : contenu, titre exact et date à vérifier avant publication.
Sources et références
À lire ensuite
ERP, CRM, automatisation : qui fait quoi dans votre ADV ?
Un ERP, un CRM et une automatisation ne répondent pas au même besoin. Pour les comparer, partez du travail à accomplir : quelle information doit faire foi, quelle action peut être déclenchée et qui reprend le dossier lorsqu’une exception bloque la vente ?
Lire la suite →Tableau de bord ADV : quatre indicateurs qui déclenchent une décision
Un délai s’allonge, une correction revient, une facture reste impayée : que décidez-vous ensuite ? Voici quatre indicateurs ADV à définir avec leurs données, leurs limites et les actions à déclencher.
Lire la suite →Recruter un assistant ADV ou externaliser : la grille de décision
Comparer un salaire à un devis ne suffit pas pour choisir votre organisation ADV. Missions, coordination, continuité et budget : voici une grille pour examiner le recrutement et l’externalisation sur un périmètre commun, sans oublier l’option mixte.
Lire la suite →