Tutoriel · Facturation, échéances, relances et encaissements
Calculer et suivre son DSO mois après mois
Pour suivre votre DSO, commencez par fixer une méthode de calcul stable. Voici comment préparer vos données, construire votre tableau mensuel et relier les variations de l’indicateur aux factures à traiter.
Rédaction Salesback · Publié le 6 octobre 2026 · 5 min de lecture
Relu par Gabriel
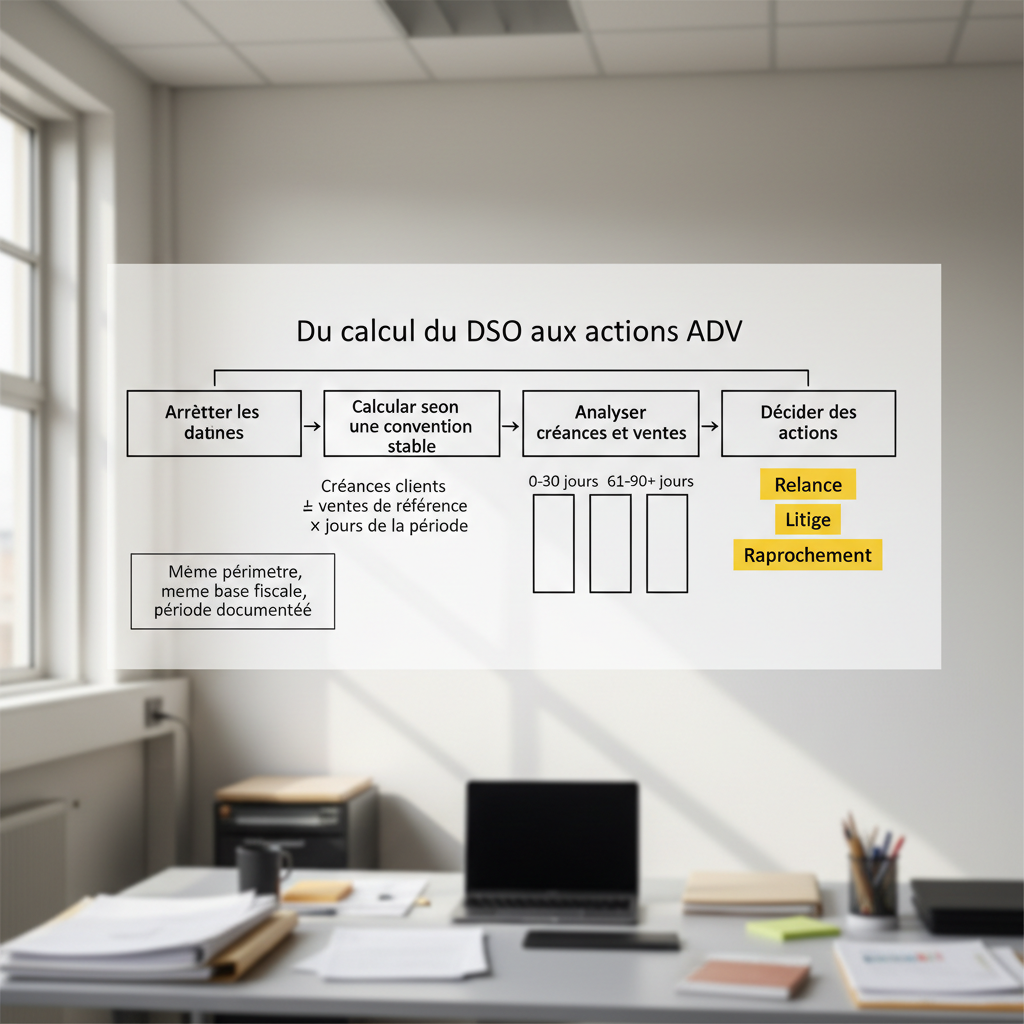
Votre DSO évolue, mais savez-vous expliquer pourquoi ? Avant de modifier vos relances, vérifiez ce qui a changé dans les données utilisées : les créances encore ouvertes, les ventes de la période ou le périmètre du calcul.
Ce tutoriel vous propose une convention de suivi à faire valider par votre responsable financier. L’objectif : obtenir un indicateur reproductible, puis l’utiliser avec votre balance âgée pour décider des actions à mener. Aucun seuil de performance sectoriel n’est proposé ici.
1. Fixez votre convention de calcul
Le DSO, pour Days Sales Outstanding, est un indicateur exprimé en jours qui rapporte les créances clients à un volume de ventes. Il ne correspond pas à la moyenne des délais réellement observés entre l’émission et le paiement de chaque facture.
Une formule de travail à documenter
Pour construire votre tableau, vous pouvez retenir la convention suivante, sous réserve de validation financière :
DSO à la clôture du mois = créances clients à cette date ÷ ventes de la période retenue × nombre de jours de cette période.
Les créances correspondent ici aux sommes restant dues à la date d’arrêté, qu’elles soient échues ou non. Ne limitez donc pas cet encours aux seules factures en retard si vous retenez cette convention.
La période utilisée pour les ventes doit être explicite. Si vous choisissez le mois qui vient de se terminer, utilisez les ventes de ce mois et son nombre de jours calendaires. Si vous choisissez une période glissante plus longue, utilisez les ventes et le nombre de jours de cette même période.
Ne changez pas de période de référence en cours de suivi sans recalculer l’historique ou signaler une rupture de méthode.
Alignez les données du numérateur et du dénominateur
Écrivez vos règles avant de remplir le tableau :
- la date d’arrêté, par exemple le dernier jour de chaque mois ;
- les entités, activités et comptes clients inclus ;
- la période de ventes retenue ;
- la base fiscale commune aux créances et aux ventes ;
- le traitement des avoirs et des règlements non affectés ;
- les éventuels retraitements validés par la finance.
Si vos créances sont extraites TTC, prévoyez une base de ventes TTC cohérente. Évitez de diviser directement un encours TTC par des ventes HT.
Pour les acomptes, les devises, les créances cédées ou les autres situations particulières, faites préciser la règle applicable avant d’automatiser le calcul.
2. Préparez les données à chaque clôture
Constituez un dossier mensuel reproductible
Réunissez les éléments suivants :
- une extraction des postes clients ouverts à la date d’arrêté ;
- les ventes de la période, avec le traitement convenu des avoirs ;
- les dates de début et de fin de cette période ;
- une balance âgée arrêtée à la même date ;
- la liste des anomalies ou retraitements identifiés.
Conservez l’extraction utilisée pour chaque calcul. Reprendre aujourd’hui une liste de factures ouvertes ne permet pas, à elle seule, de reconstituer celles qui l’étaient à une clôture passée.
Contrôlez les écarts avant de calculer
Rapprochez le total retenu avec les données comptables de référence. Si les montants diffèrent, cherchez l’origine de l’écart plutôt que de le compenser manuellement.
Vérifiez notamment les règlements reçus mais non affectés, les avoirs en attente d’imputation, les doublons d’extraction et les exclusions de comptes. Documentez chaque correction avec son motif.
Attribuez aussi les responsabilités : qui prépare les données, qui valide les retraitements et qui commente le résultat ? Une convention écrite n’est utile que si quelqu’un veille à son application.
3. Construisez votre tableau de suivi
Prévoyez une ligne par clôture mensuelle et les colonnes suivantes :
| Champ | Contenu attendu |
|---|---|
| Date d’arrêté | Date à laquelle les créances sont observées |
| Créances clients retenues | Encours correspondant au périmètre validé |
| Début et fin de période | Bornes utilisées pour les ventes |
| Ventes de référence | Montant sur la même base que les créances |
| Nombre de jours | Durée calendaire de la période |
| DSO calculé | Résultat de la formule retenue |
| Créances échues | Montant des factures ayant dépassé leur échéance |
| Commentaire | Explication documentée de la variation |
| Action et responsable | Suite opérationnelle décidée |
Dans votre tableur, la logique de calcul est :
= Créances_clients / Ventes_de_référence * Nombre_de_jours
Utilisez la même précision d’affichage chaque mois. Si les ventes de référence sont nulles, affichez « non calculable » plutôt qu’un DSO égal à zéro. Si elles sont négatives, bloquez l’interprétation courante et demandez une revue du cas.
4. Analysez la variation avant de lancer des actions
Regardez séparément les créances et les ventes
Dans la formule proposée, à créances et durée identiques, une baisse des ventes augmente mécaniquement le résultat. Une hausse des ventes le diminue. Le mouvement du DSO ne suffit donc pas à conclure que les clients paient mieux ou moins bien.
À chaque clôture, posez-vous ces questions :
- L’encours a-t-il augmenté ou diminué ?
- Les ventes de référence ont-elles changé dans le même sens ?
- La durée ou le périmètre du calcul a-t-il changé ?
- Une facture importante ou une correction explique-t-elle une partie du mouvement ?
Comparez uniquement des résultats dont les conventions sont identiques, ou rendez les différences visibles.
Revenez aux factures avec la balance âgée
Le calcul agrège des créances non échues et des créances échues. Pour organiser le travail de l’ADV, complétez-le par une lecture des factures concernées.
Distinguez notamment les factures non encore exigibles, les retards sans litige identifié, les litiges commerciaux ou administratifs et les paiements annoncés mais non rapprochés.
Vous pourrez alors choisir une action précise : vérifier la bonne réception d’une facture, transmettre un bon de livraison manquant, faire corriger une erreur, résoudre un litige ou relancer une échéance dépassée.
5. Terminez chaque revue par une décision traçable
Évitez le commentaire isolé « DSO en hausse ». Consignez plutôt une chaîne de lecture : variation observée, cause vérifiée, action décidée, responsable, date de suivi.
Ne présentez pas une hypothèse comme une explication acquise. Si l’origine de la variation reste inconnue, indiquez les contrôles à effectuer et la personne chargée de les mener.
Conclusion : commencez par une clôture vérifiable
Avant de produire un historique complet, testez votre tableau sur une clôture. Faites valider le périmètre, rapprochez les montants et vérifiez que chaque donnée peut être retrouvée. Reconstituez ensuite les mois précédents avec la même convention.
Votre suivi sera exploitable si vous pouvez expliquer à la fois le calcul et les actions qui en découlent. Le DSO sert alors de point de départ à la revue, pas de verdict sur la qualité de vos relances.
Vous souhaitez examiner l’externalisation de votre administration des ventes, de la facturation au suivi des encaissements ? Accédez au simulateur Salesback.
À lire ensuite
ERP, CRM, automatisation : qui fait quoi dans votre ADV ?
Un ERP, un CRM et une automatisation ne répondent pas au même besoin. Pour les comparer, partez du travail à accomplir : quelle information doit faire foi, quelle action peut être déclenchée et qui reprend le dossier lorsqu’une exception bloque la vente ?
Lire la suite →Tableau de bord ADV : quatre indicateurs qui déclenchent une décision
Un délai s’allonge, une correction revient, une facture reste impayée : que décidez-vous ensuite ? Voici quatre indicateurs ADV à définir avec leurs données, leurs limites et les actions à déclencher.
Lire la suite →Recruter un assistant ADV ou externaliser : la grille de décision
Comparer un salaire à un devis ne suffit pas pour choisir votre organisation ADV. Missions, coordination, continuité et budget : voici une grille pour examiner le recrutement et l’externalisation sur un périmètre commun, sans oublier l’option mixte.
Lire la suite →